
Trong báo cáo thị trường mới đây, DKRA Consulting đã chỉ ra chuyển động của căn hộ, đất nền, nhà phố - biệt thự, bất động sản nghỉ dưỡng tại TP. Hồ Chí Minh và vùng phụ cận. Đồng thời dự báo cơ hội, thách thức của các phân khúc trong bối cảnh thị trường biến động.
Báo cáo cho biết, ở phân khúc đất nền, quý III/2026 nguồn cung sơ cấp ghi nhận mức tăng 1% so với quý trước. Tuy nhiên, nguồn cung chủ yếu đến từ nhóm dự án đã mở bán trước đó khi chiếm khoảng 95% trên tổng cung sơ cấp. Nguồn cung mới trong quý giảm 30% so với quý III/2026. Trong bối cảnh sức cầu duy trì ở mức thấp, các chủ đầu tư thận trọng hơn trong việc triển khai dự án mới.
Về sức cầu chung giảm mạnh, lượng giao dịch ghi nhận giảm khoảng 66% so với quý trước. Thanh khoản thị trường có sự phân hóa rõ nét giữa các khu vực, trong đó Tây Ninh tiếp tục là khu vực chủ lực về sức cầu, khi chiếm khoảng 76% tổng lượng tiêu thụ sơ cấp toàn thị trường.
Mặt bằng giá sơ cấp không có nhiều biến động so với quý trước và tiếp tục neo cao do tác động của các chi phí đầu vào. Các chủ đầu tư tiếp tục đẩy mạnh chính sách chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi suất, qua đó giảm áp lực tài chính cho khách hàng và hỗ trợ thúc đẩy giao dịch.
Mặt bằng giá thứ cấp ghi nhận giảm trung bình khoảng 2% so với quý II/2026, mức giảm chủ yếu ghi nhận tại nhóm nhà đầu tư sử dụng đòn bẩy tài chính, chịu áp lực điều chỉnh giá để thu hồi dòng tiền.
Dự báo trong quý IV/2026, nguồn cung mới đất nền vẫn duy trì ở mức thấp, dự kiến có khoảng 200 - 300 sản phẩm được mở bán mới, chủ yếu tại các dự án đã hoàn thiện về pháp lý và hạ tầng. Sức cầu chung của thị trường khó phục hồi trong ngắn hạn khi tâm lý nhà đầu tư vẫn thận trọng trong bối cảnh mặt bằng lãi suất chưa có nhiều chuyển biến tích cực.
Mặt bằng giá sơ cấp dự kiến tiếp tục đi ngang. Các chủ đầu tư vẫn tiếp tục áp dụng các chính sách thanh toán, hỗ trợ lãi suất để cải thiện thanh khoản. Mặt bằng giá thứ cấp tiếp tục chịu áp lực điều chỉnh trong quý IV/2026 khi thanh khoản thị trường chưa có dấu hiệu phục hồi rõ rệt. Đáng chú ý, áp lực tài chính tại nhóm nhà ầu tư sử dụng đòn bẩy có thể gia tăng, thúc đẩy hoạt động bán ra để thu hồi vốn và tạo áp lực điều chỉnh giá.
Ở phân khúc căn hộ, nguồn cung sơ cấp ghi nhận đạt khoảng 13.215 căn, giảm 31% so với quý trước, TP. Hồ Chí Minh tiếp tục là địa phương dẫn đầu, chiếm khoảng 94% tổng nguồn cung sơ cấp toàn thị trường.
Nguồn cung mới đưa ra thị trường đạt hơn 4.000 căn, chỉ bằng khoảng 33% so với quý trước, phần lớn do các chủ đầu tư, đơn vị phân phối chủ động dời thời gian mở bán vào cuối năm nhằm kỳ vọng gia tăng hiệu quả bán hàng giữa bối cảnh thị trường chung khó khăn.
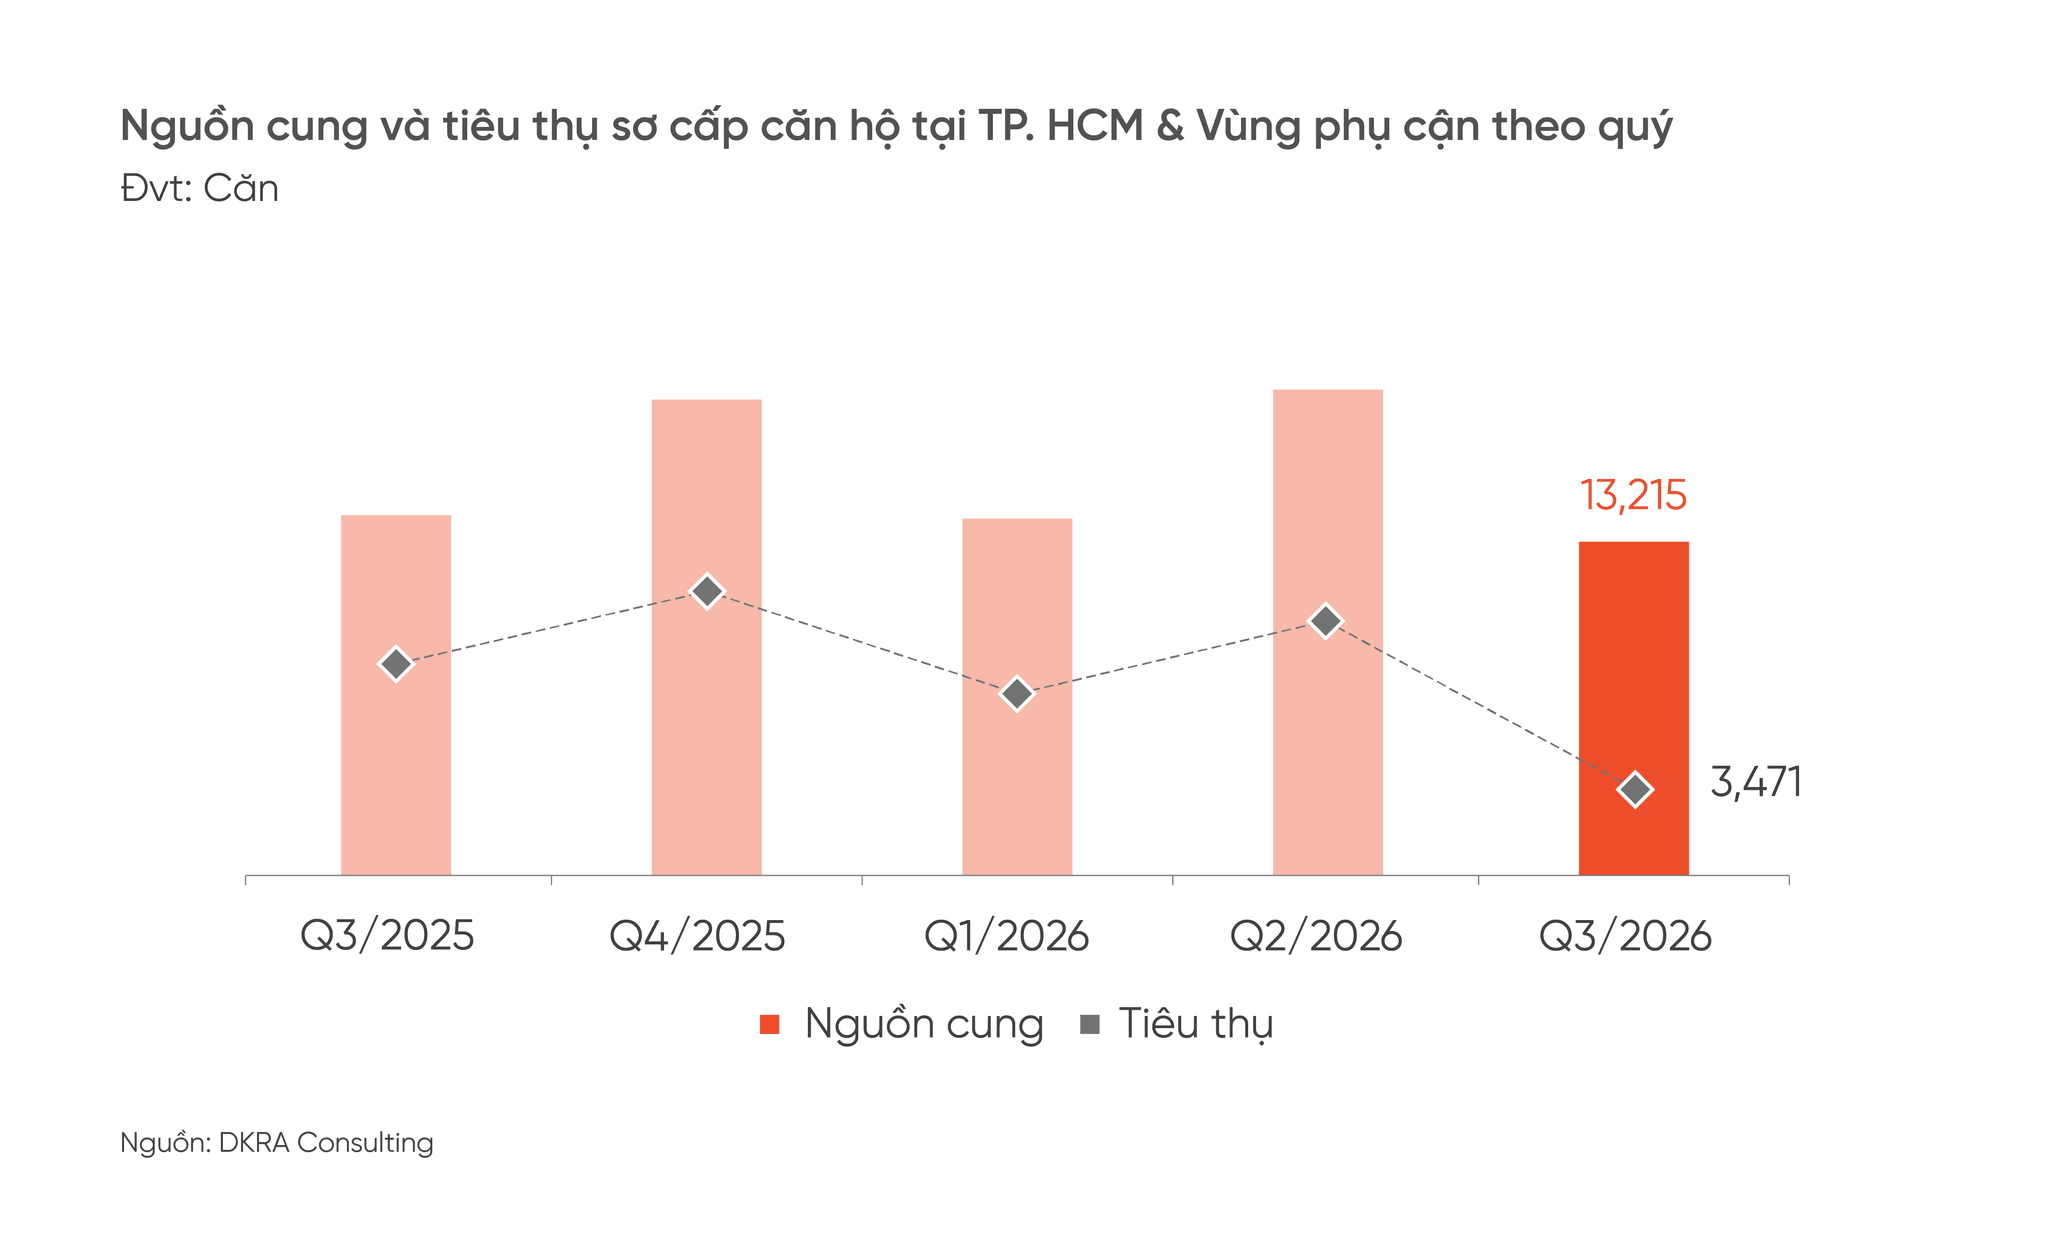
Sức cầu chung thị trường giảm 66% so với quý trước, chủ yếu đến từ tâm lý chờ đợi của khách hàng khi lãi suất tiếp tục neo cao, động thái tăng cường kiểm soát tín dụng tại các ngân hàng đối với ngành bất động sản.
Hầu hết các chủ đầu tư tiếp tục đẩy mạnh các chính sách bán hàng hấp dẫn, qua đó gián tiếp kéo giảm giá bán sơ cấp ở các dự án nhằm kỳ vọng cải thiện thanh khoản thị trường.
Giá bán thứ cấp ở các dự án ghi nhận mức giảm phổ biến từ 4% - 7% so với quý trước, tập trung chủ yếu ở những giao dịch người bán bị áp lực từ đòn bẩy tài chính, lãi vay giữa bối cảnh lãi suất chưa có dấu hiệu hạ nhiệt.
Dự báo, nguồn cung mới căn hộ đưa ra thị trường trong quý IV/2026 có thể tăng nhẹ so với quý III/2026 nhưng vẫn ở mức thấp so với cùng kỳ, dao động từ 7.000 - 10.000 căn, tập trung tại khu Đông, khu Nam vùng lõi TP. Hồ Chí Minh và Bình Dương (cũ).
Phân khúc căn hộ hạng A tiếp tục giữ vị thế chủ đạo tại khu vực trung tâm TP. Hồ Chí Minh, trong khi phân khúc hạng B và C dẫn dắt nguồn cung mới tại thị trường khu vực vùng ven. Sức cầu thị trường được kỳ vọng hồi phục nhờ vào nhu cầu nhà ở tăng cao dịp cuối năm, tuy nhiên sẽ khó có những đột biến trong ngắn hạn.
Theo DKRA Consulting, mặt bằng giá bán sơ cấp căn hộ không biến động nhiều so với quý trước. Thanh khoản cũng như giá bán thị trường thứ cấp được kỳ vọng sẽ có những sự hồi phục nhất định đến từ nhu cầu mua nhà gia tăng dịp cuối năm, tuy nhiên thị trường vẫn chịu nhiều áp lực đến từ lãi suất, động thái kiểm soát tín dụng vào bất động sản.
Ở phân khúc nhà phố, biệt thự, nguồn cung sơ cấp tiếp tục xu hướng giảm với mức giảm khoảng 1%. Theo đó, nguồn cung tập trung chủ yếu ở những dự án đã mở bán trước đó với tỷ trọng đạt khoảng 92%.
Sức cầu chung của thị trường tiếp tục duy trì ở mức thấp, lượng tiêu thụ chỉ đạt khoảng 7% trên tổng cung sơ cấp, giảm khoảng 27% so với quý trước. Nhìn chung, giao dịch chỉ tập trung cục bộ ở nhóm sản phẩm có mức giá trung bình dưới 10 tỷ đồng/căn.
TP. Hồ Chí Minh (mới) giữ vai trò dẫn dắt thị trường sơ cấp khi nguồn cung và lượng tiêu thụ tại khu vực chiếm tỷ lệ lần lượt là 52% và 89%.
Mặt bằng giá sơ cấp không có nhiều biến động so với quý trước và tiếp tục neo cao dưới tác động của chi phí đầu vào, chi phí phát triển dự án tăng cao. Đồng thời, các chính sách bán hàng tiếp tục ược áp dụng rộng rãi nhằm thúc đẩy thanh khoản. Trong khi, giá bán thứ cấp ghi nhận mức giảm trung bình 13% so với quý trước.
Dự báo trong 3 tháng cuối năm, nguồn cung mới của phân khúc Nhà phố, biệt thự được kỳ vọng sẽ duy trì mức tăng so với quý trước với khoảng 1.000 - 2.000 sản phẩm được mở bán mới.
Nguồn cung vẫn tập trung chủ yếu tại các đại đô thị có quy mô lớn thuộc các địa phương (cũ) quen thuộc như: TP. Hồ Chí Minh, Long An, Bà Rìa - Vũng Tàu... nhờ vào tốc độ hoàn thiện pháp lý của các dự án.
Thanh khoản thị trường duy trì tính chọn lọc cao, theo đó, nhóm các dự án có pháp lý minh bạch, hạ tầng kết nối thuận lợi, chính sách bán hàng hấp dẫn,... chủ lực lượng giao dịch của thị trường.
Ở loại hình condotel, nguồn cung sơ cấp tăng 20% so với quý trước, tuy nhiên nguồn cung chủ yếu đến từ lượng hàng tồn kho, chiếm khoảng 79% tổng nguồn cung sơ cấp.
Đáng chú ý, giữa bối cảnh biến động, sức cầu thị trường condotel trong quý III/2026 tăng mạnh, lượng tiêu thụ tăng 5.4 lần so với quý trước, tuy nhiên giao dịch chỉ mang tính cục bộ tại một dự án mở bán mới, chiếm 75% tổng lượng tiêu thụ cả nước.
Miền Trung tiếp tục đóng vai trò dẫn dắt thị trường, chiếm khoảng 71% tổng nguồn cung sơ cấp và hơn 83% tổng lượng giao dịch cả nước. Mặt bằng giá bán sơ cấp không biến động nhiều so với quý trước nhưng tăng 6% so với cùng kỳ năm trước.
Theo DKRA Consulting, trong bối cảnh tâm lý thị trường còn thận trọng, các chủ đầu tư chủ yếu duy trì giá niêm yết, đồng thời linh hoạt hơn trong các chính sách bán hàng như chiết khấu, hỗ trợ lãi suất và giãn tiến độ thanh toán nhằm giảm áp lực tài chính cho người mua và hỗ trợ thanh khoản.
Triển vọng thị trường bất động sản nghỉ dưỡng trong ngắn hạn vẫn đối mặt với nhiều khó khăn và thách thức. Các vướng mắc liên quan đến pháp lý dự án, hiệu quả khai thác sản phẩm, niềm tin của nhà đầu tư, cùng với áp lực từ lãi suất và tín dụng vẫn là những yếu tố ảnh hưởng quá trình phục hồi của thị trường.
Nguồn cung mới condotel dự kiến tăng nhẹ trong giai đoạn cuối năm, dao động khoảng 200 - 400 căn đưa ra thị trường, phân bổ chủ yếu ở Đắk Lắk, TP. Hồ Chí Minh và Khánh Hòa.